ゴールド70万円、BTC25万円。株式投資家はなぜこの2つを持つのか
けいちょ
悠々閑話
個別株投資を始めてから、私はさまざまな日本株を保有してきました。
その中には、買ったときには「まさかここまで上がるとは」と思っていなかった銘柄もあります。
振り返ってみると、私が2023年に個別株投資を始めてから、保有銘柄のうち17銘柄がダブルバガー、つまり株価が2倍以上になりました。
中には3倍以上になっている銘柄もあります。
もちろん、すべての銘柄が同じような値動きをしたわけではありません。業種も違えば、株価が上昇した理由もそれぞれ異なります。
今回は、その17銘柄の中から5銘柄を取り上げます。
紹介するのは、
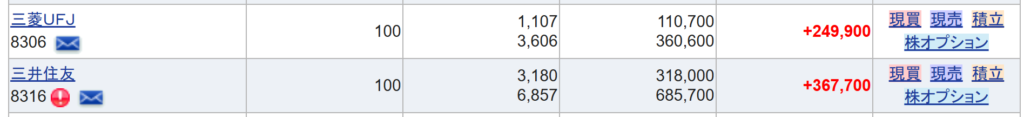
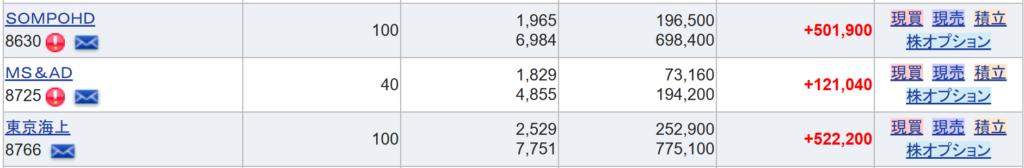
以下の表はSBI証券の保有証券情報です。左から銘柄名、保有株数、取得価格と現在値、1列とばして赤字は含み益です。(2026/8/14時点)
この5銘柄を選んだ理由は、単に株価が上がったからではありません。
5社を振り返ることで、「次のダブルバガーを探すときには何を見ればいいのか」という共通点が見えてくるからです。
なお、ここで紹介する銘柄は「今から買えば株価が2倍以上になる」という推奨ではありません。あくまで、私自身が保有してきた銘柄の値動きと、その背景を振り返る記事です。
私が個別株投資を始めた2023年以降、保有銘柄の中には大きく値上がりした銘柄が増えてきました。
その中でも今回取り上げる5銘柄には、かなり面白い共通点があります。
それは、いわゆる「数年で何十倍にもなった超成長株」ではないことです。
東京海上HD、三井住友FG、三菱UFJ、MS&AD、SOMPO HDはいずれも、日本を代表する大手金融グループです。
つまり、すでに巨大企業だったわけです。
しかし、私が個別株投資を始めた2023年から大きく株価を伸ばしてきた銘柄になります。
東京海上HDについては、2023年3月末の期末株価が2,547円だったのに対し、2026年3月末には7,308円となっています。
企業側の指標を見ても、ROEは2023年度の15.9%から2025年度には18.7%へ上昇しています。
このように、株価だけを見るのではなく、「企業そのものがどう変わったのか」を見ることが重要だと感じています。
最初に紹介したいのが、東京海上ホールディングスです。
東京海上HDは、私が保有してきた銘柄の中でも特に印象に残っているダブルバガーの一つです。
保険会社というと、派手な成長株というイメージはあまりないかもしれません。
ところが実際には、企業の収益力や資本効率が大きく改善してきました。
東京海上HDのIR資料を見ると、2023年度のROEは15.9%、2025年度は18.7%。
修正ROEでも2023年度の15.5%から2025年度には22.0%まで上昇しています。
株価についても、2023年3月末の2,547円から2026年3月末には7,308円まで上昇しました。
私がこの銘柄から感じたのは、「大企業だから株価が伸びない」ということではない、ということです。
すでに大きな会社でも、利益を伸ばし、資本効率を高め、企業価値を向上させていけば、株価が大きく上昇する余地があります。
ダブルバガーを探すときには、単純な売上成長だけでなく、ROEや利益成長にも注目したいところです。
また、直近ではバークシャーとの協業も話題になり、さらに株価が跳ねたことも印象に残ります。
2銘柄目は三井住友フィナンシャルグループです。
銀行株も、かつては「成長株」というより「高配当株」「割安株」というイメージが強かったと思います。
しかし、2023年以降の日本では金融株を取り巻く環境が大きく変わりました。
長く続いた低金利環境から金利のある世界へ移行し、銀行にとって重要な収益源である利ざやにも変化が出てきました。
さらに、金融機関では株主還元の強化や資本効率の改善も進んでいます。
2026年時点でも、追加利上げへの期待などから銀行や生損保といった金融セクターが注目される場面があります。
三井住友FGの面白いところは、単純に「銀行だから金利上昇で儲かる」という話だけではありません。
利益を伸ばしながら、配当や自社株買いなどを通じて株主への還元を強化することで、企業価値そのものが見直されてきました。
私が保有してきた経験からも、ダブルバガー候補を探すなら「昔からある大企業だから成長しない」と決めつけないことが大切だと感じます。
3銘柄目は三菱UFJフィナンシャル・グループです。
三菱UFJも三井住友FGと同じく、日本を代表するメガバンクです。
こちらもトリプルバガー以上ですね。
この2社を今回あえて並べているのは、ダブルバガーになった理由に共通する部分が多いからです。
特に大きいのが、金利環境の変化です。
長期間続いた超低金利環境では、銀行にとって国内の預貸金利ざやを大きく伸ばすのは簡単ではありませんでした。
しかし、金利が上昇する環境になると、銀行の収益構造にも変化が生まれます。
さらに三菱UFJの場合、国内銀行だけでなく、海外事業なども展開しています。
つまり「日本の金利上昇」という一つの材料だけではなく、グループ全体の収益力が株価を支える構造になっています。
私がこの銘柄から学んだのは、ダブルバガーを狙うなら「現在の業績」だけを見るのではなく、「数年前と比べて、その会社の収益環境がどう変わっているのか」を考えることです。
株価が安いだけでは、なかなか2倍以上にはなりません。
株価を押し上げる変化が企業側に起きているかどうかが重要です。
4銘柄目はMS&ADインシュアランスグループホールディングスです。
こちらも東京海上HDと同じ損害保険グループです。
保険会社というと、銀行ほど金利上昇の恩恵が分かりやすくないように感じるかもしれません。
しかし、実際には金融環境の変化だけでなく、資本効率の改善や株主還元、政策保有株の削減など、企業価値を高める取り組みが進んでいます。
ここが今回紹介する5銘柄の大きな共通点の一つです。
つまり、単純に「業績が良くなったから株価が上がった」というだけではありません。
経営陣が資本をどう使うのか、株主にどのように利益を還元するのか、といった部分も市場から評価されるようになっています。
私は個別株投資を始めた当初、「高配当で割安なら買っておけばいい」と考えがちでした。
しかし、実際に保有銘柄がダブルバガーになっていく過程を見ていると、それだけでは足りないと感じます。
「割安な会社が、割安なまま放置されるのか。それとも企業価値を高めて市場から再評価されるのか」
この違いが非常に重要です。
5銘柄目はSOMPOホールディングスです。
SOMPO HDも損害保険を中心とした大手金融グループです。
東京海上HDやMS&ADと並べて見ると、今回紹介する5銘柄の共通点がさらに分かりやすくなります。
それは、「成熟企業でも変化できる」ということです。
大手金融株は、以前なら「配当をもらいながらじっくり保有する銘柄」という見方が中心だったかもしれません。
ところが近年は、収益力の改善、資本効率の向上、政策保有株の見直し、株主還元など、企業価値を高めるための取り組みが進んでいます。
こうした変化が積み重なると、投資家から見た企業の評価も変わります。
私自身、SOMPO HDを含む損保株を保有してきて、「高配当株=値上がりしない」という考え方はかなり変わりました。
配当を受け取りながら株価も上昇する。
そんな銘柄が存在することを、自分のポートフォリオを通じて実感できたからです。
ダブルバガーを探すときには、現在の配当利回りだけでなく、「これから企業価値がどう変わるのか」を考えることが大切だと思います。
今回紹介した5銘柄を並べると、かなり分かりやすい共通点があります。
それは、単純なテーマ株ではなく、企業そのものが変化したことです。
東京海上HD、三井住友FG、三菱UFJ、MS&AD、SOMPO HDはいずれも巨大企業です。
それでも2023年以降、金利環境の変化、収益力の改善、資本効率の向上、株主還元の強化などが重なり、株式市場からの評価が変わってきました。
東京海上HDでは、2023年度から2025年度にかけてROEが15.9%から18.7%へ上昇しています。
ここから分かるのは、「小さな会社を探さなければダブルバガーは狙えない」というわけではないことです。
むしろ私が自分の保有銘柄を振り返って感じたのは、すでに利益を生み出している会社が、何らかのきっかけで再評価されることの重要性です。
割安だから買う。
高配当だから買う。
それだけで終わらず、「この会社は今後変わる可能性があるのか」を考える。
これが、今回の5銘柄から得た一番大きな学びです。
| 銘柄 | 公式IR | 主な確認内容 |
|---|---|---|
| 東京海上HD | 東京海上HD IR情報 | 業績・ROE・株主還元・株価情報 |
| 三井住友FG | 三井住友FG 投資家情報 | 業績・中期経営計画・配当・株主還元 |
| 三菱UFJ FG | 三菱UFJ FG IR情報 | 決算・業績・株価・IR資料 |
| MS&AD HD | MS&AD HD 投資家情報 | 決算・業績・株主還元・経営戦略 |
| SOMPO HD | SOMPO HD 株主・投資家の皆さま | 業績・配当・株主還元・経営戦略 |
では、次のダブルバガー候補を探すとき、私は何を見るでしょうか。
まず確認したいのは、現在の株価が割高なのか割安なのかという点です。
ただし、単純にPERやPBRが低いだけでは不十分です。ヘムさんの提唱する安全域も参考になります。
次に見るのが、利益がこれから伸びる可能性です。
売上や利益が増える余地があるのか。事業環境が改善しているのか。経営改革によって収益力が高まるのか。
そしてもう一つ重要なのが、株主還元です。
配当や自社株買いによって株主に利益を還元する企業は、資本効率の改善と合わせて市場から評価される可能性があります。
今回の5銘柄を振り返ると、単に「安い株」を買った結果としてダブルバガーになったわけではありません。
「割安に見える」ことに加えて、「企業が変わる可能性」があった。
私はこの2つが非常に重要だと考えています。
もちろん、これだけで次のダブルバガーを当てられるわけではありません。それでも過去の成功銘柄を振り返ることで、銘柄選びの視点は確実に増えていきます。
今回紹介した5銘柄も、私が購入した時点で「これは絶対に株価が2倍になる」と考えていたわけではありません。
むしろ、当時は高配当や割安感など、現在とは違う理由で保有していた銘柄もあります。
それが時間の経過とともに企業業績が改善し、株主還元が強化され、株式市場からの評価も変わっていきました。
その結果として、振り返ってみればダブルバガーになっていたわけです。
これは個別株投資の面白いところだと思います。
最初から大化け株を完璧に見抜く必要はありません。
自分なりに「この会社は割安ではないか」「今後変わる可能性があるのではないか」と考えて投資し、その後の企業の変化を見続ける。
そして、予想と現実がどうだったのかを振り返る。
この繰り返しが、次の銘柄選びにもつながっていくのではないでしょうか。
私が2023年に個別株投資を始めてから、保有銘柄の中では17銘柄がダブルバガー以上になりました。
今回はその中から、東京海上HD、三井住友FG、三菱UFJ、MS&AD、SOMPO HDの5銘柄を紹介しました。
5社に共通していたのは、単純な「安い株」だったことではありません。
金利環境の変化や収益力の改善、資本効率の向上、株主還元の強化など、企業そのものに変化が起きていたことです。
次のダブルバガーを探すときも、現在の株価だけを見るのではなく、
といった視点を持ちたいと思います。
もちろん、過去に2倍になった銘柄が今後も上昇する保証はありません。
それでも、自分自身の成功例を振り返ることは、次の銘柄選びを考えるうえで大きなヒントになるはずです。