カリスマ増配株投資家ヘムさんの投資手法
けいちょ
悠々閑話
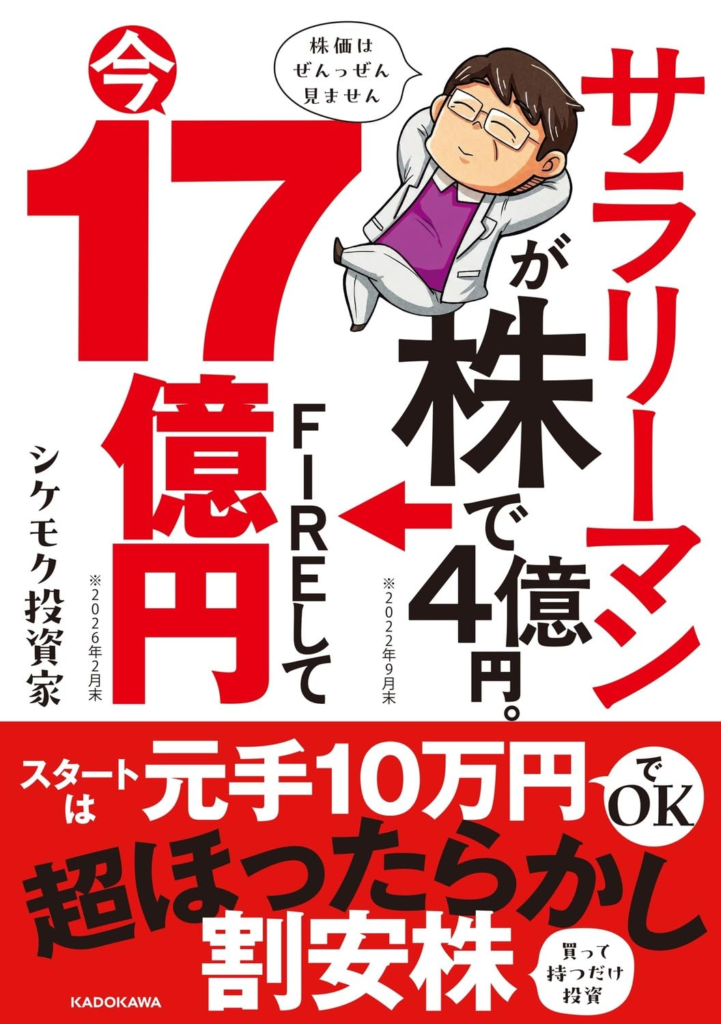
今回はシケモク投資家さんの書籍レビューを兼ねてその投資法をまとめました。
株式投資で大きな資産を築いた人の話を聞くと、「最初から順調だったんだろう」と思ってしまいます。
ところが、今回紹介するシケモク投資家さんの投資人生は、むしろその正反対です。
2007年のサブプライムローン問題で資産を18万円まで減らし、翌2008年のリーマン・ショックでは消費者金融から360万円を借り、さらに親からも600万円を借りるという壮絶な経験をしています。
一時は資産がマイナス700万円。
そこから投資を続け、2022年には資産4億円でFIREを達成。
さらに資産を増やし続け、2026年2月には17億円に到達しています。
投資元本は約2,260万円。
追加資金をほとんど入れずに、割安株への投資によって資産を大きく増やしてきた投資家です。
そんなシケモク投資家さんの投資法は、短期的な値上がりを追いかけるものではありません。
企業が持っている本当の価値に対して株価が安い銘柄を探し、安いところで買い、企業価値が株価に反映されるまでひたすら待つ。
いわば**「超ほったらかし型の割安株投資」**です。
今回は、その投資人生と具体的な銘柄選びの考え方を詳しく見ていきます。
まず気になるのが、「シケモク投資家」という名前です。
シケモクとは、吸い殻のこと。
誰もが見向きもしなくなったものを拾って、そこに残っている価値を見つける。
これが投資スタイルを象徴しています。
株式市場でも、人気がなくなり、多くの投資家から見放されている銘柄があります。
株価が長期間低迷している。
ニュースでもほとんど話題にならない。
PERやPBRなどの指標だけを見ると、とにかく地味。
そんな銘柄の中から、本来の企業価値に比べて株価が安すぎるものを探すのがシケモク投資です。
「みんなが欲しがっている株を買う」のではなく、「誰も欲しがっていない株に価値を見つける」。
これが大きな特徴です。
シケモク投資家さんの投資歴は25年。
もともとは大手電機会社の半導体エンジニアとして働いていました。
その後は財務部門でM&Aにも携わっています。
企業の財務状況や事業価値を分析する仕事を経験したことが、その後の投資にも大きく役立ったようです。
さらに2010年には、働きながら証券アナリスト試験にも合格。
単に株価チャートを見るだけではなく、企業の財務や事業そのものを分析する力を身につけていきました。
そして2022年には資産4億円でFIRE。
2026年2月には、資産17億円にまで到達しています。
ただし、ここに至るまでの道のりは決して平坦ではありませんでした。
株式投資を始めたのは2001年。
当初の投資資金は300万円でした。
しかし、2007年にサブプライムローン問題が発生します。
相場環境が悪化する中で損切りを行い、資産はなんと18万円まで減少しました。
300万円あった資産が、わずか18万円。
それだけでも相当厳しい状況ですが、さらに翌年にはリーマン・ショックが襲います。
2008年、世界的な金融危機によって株式市場は暴落。
このときには消費者金融から360万円を借り、さらに親からも600万円を借りることになりました。
最終的には、ほぼ全財産を失ったうえに、マイナス700万円という状態にまで追い込まれています。
これだけの損失を経験すれば、株式投資から離れてしまっても不思議ではありません。
しかし、ここで投資をやめなかったことが、その後の人生を大きく変えることになります。
2008年の大暴落を経験した後、シケモク投資家さんは小型のネットネット株に注目するようになります。
ネットネット株とは、簡単に言えば、企業が保有する現金や有価証券などの流動資産から負債を差し引いた価値と比較して、株価が極端に安くなっている銘柄です。
会社が持っている現金や資産を考えれば、それ以下の値段で株を買えてしまう。
そんな「異常な安さ」を狙う投資です。
こうした小型割安株への投資によって、資産を再び増やしていきます。
そのペースは年率20%程度。
そして2019年には、資産が2億6,000万円まで増加しました。
この頃には、割安な地方銀行株などにも投資しています。
当時の地方銀行株には、PBRが0.2倍程度という銘柄も存在していました。
「そんなに安くて大丈夫なのか」と思うような水準です。
しかし、企業が持つ資産価値と株価を比較すれば、明らかに割安だと判断できるケースもありました。
その後も割安株への投資を続け、2022年には資産が4億円を突破します。
この頃には、配当金だけで生活費をまかなえる状態になりました。
そこで奥さんを説得し、FIREを達成。
「株式投資だけで生活できる状態」を作り上げたわけです。
しかし、ここで資産形成が終わったわけではありません。
むしろ、その後の資産増加はさらに加速していきます。
2023年にはテレビ局株などに投資し、資産は6億円へ、さらに2024年にはJリートや不動産株などを購入し、7億円。
そして2025年には大手不動産株への投資などによって、資産は一気に13億円へ増加しました。
さらに2026年2月には、
17億円
を達成。
約2,260万円だった投資元本が、17億円まで膨らんだことになります。
実に投資元本の約76倍です。
しかも、2008年以降は大きな追加資金を投入していないとされています。
給与から毎月入金して資産を増やしたというより、割安な企業を見つけ、そこに投資し、企業価値が株価に反映されるまで待つ。
この投資スタイルを長期間続けたことが、巨額の資産につながっています。
その後は、年率30~50%程度の資産増加を経験する年もあったとされています。
ここからが、シケモク投資家さんの投資法の核心です。
最大の特徴は、集中投資。
なんと1年間に購入する銘柄は、基本的に1銘柄。
これはかなり極端な投資スタイルです。
一般的な分散投資とは正反対と言ってもいいでしょう。
ただし、「何となく選んだ1銘柄に全力投資する」という意味ではありません。
徹底的に企業を分析し、「この株は安い」と確信できる銘柄だけに資金を集中させます。
そして購入した後は、目標株価まで上昇するのを待つ。
株価が下がった場合には、さらに買い増すこともあります。
つまり、
「買ったら、ひたすら待つ」
という非常にシンプルな投資法です。
基本的に損切りもしません。
もちろん、これは企業価値を正しく分析できていることが前提です。
分析を間違えれば、割安だと思っていた株が単なる「安いだけの株」だったという可能性もあります。
そのため、集中投資そのものよりも、集中できるほど企業を分析することが重要だと考えたほうがよさそうです。
シケモク投資家さんの投資法で特に特徴的なのが、修正PBRです。
一般的なPBRは、
株価 ÷ 1株当たり純資産
で計算されます。
しかし、これだけでは企業が持っている資産の本当の価値を十分に評価できない場合があります。
特に不動産会社では、その傾向が強くなります。
例えば、何十年も前に購入した土地を企業が保有しているとします。
貸借対照表には購入時の簿価に近い金額が記載されていても、その土地の現在価値が何倍にもなっていることがあります。
このような「含み益」は、通常のPBRだけでは十分に反映されません。
そこで、企業が保有している不動産の含み益などを考慮して、本当の資産価値に近づけて考えるわけです。
修正PBRを正確に計算するには、有価証券報告書などから企業の資産内容を詳しく調べる必要があります。
ただし、簡易的に考える場合には、
修正PBR = 時価総額 ÷(バランスシート上の資産+賃貸等不動産の含み益×0.7)
という計算方法が使われます。
ここで「0.7」としているのは、含み益に対する法人税などを考慮するためです。
例えば、企業が保有する不動産に1,000億円の含み益があったとしても、それを全部そのまま企業価値に加えるわけではありません。
売却すれば税金などが発生するため、実際に株主へ帰属する価値を考える際には一定の調整が必要になります。
このように、単純なPBRではなく、
「会社が実際にはどれくらいの資産価値を持っているのか」
を考えるのが修正PBRのポイントです。
もう一つ特徴的なのが、リンチャートです。
これは著名な投資家ピーター・リンチの考え方を参考にした独自のチャートです。
ピーター・リンチは、企業の利益成長率などを考慮しながらPERを使って割安な銘柄を探すことで知られています。
シケモク投資家さんの場合は、その考え方を修正PBRに応用します。
銘柄ごとに修正PBRの水準を確認し、過去の株価推移などを参考にしながら、割安な水準と目標株価を設定します。
イメージとしては、
下側のライン=買い場
上側のライン=目標株価
です。
株価が下側のラインまで下落したら買う。
そして、株価が上側のラインに到達するまで保有する。
上側のラインまで到達したら、高値圏と判断して売却する。
非常にシンプルですが、そのラインをどこに設定するかが重要になります。
銘柄によって企業価値も成長率も異なるため、すべての銘柄に同じ基準を当てはめるわけではありません。
ここがシケモク投資法の難しいところでもあります。
割安株投資で注意したいのが、「万年割安株」です。
PBRが低い。
PERも低い。
それなのに何年経っても株価が上がらない。
こうした銘柄は珍しくありません。
そこで重要になるのが、EPSの成長です。
EPSとは1株当たり純利益のこと。
企業が利益を増やしていけば、基本的にはEPSも増えていきます。
したがって、
株価は安いけれど、EPSは順調に増えている
という企業は、割安株投資の候補になりやすくなります。
逆に、利益が長期的に減少している企業なら、単純にPERやPBRが低いからという理由だけで買うのは危険です。
企業そのものが衰退している可能性があるからです。
EPSと同じように重要なのが、BPSです。
BPSは1株当たり純資産。
企業が利益を積み上げ、内部留保などによって純資産を増やしていけば、BPSも基本的には増えていきます。
つまり、
EPSが増えている
そして、
BPSも増えている
という企業は、利益と企業の純資産の両方が成長している可能性があります。
この2つを長期的に確認することで、「ただ安いだけの会社」を避けることにつながります。
例えば住友不動産を見ると、長期的にBPSが大きく増加しています。
過去15年ほどで、1株当たり純資産が約5倍になっている水準です。
株価だけを見ていると分からない、企業そのものの成長が確認できます。
そんな割安株投資の具体例として注目されるのが、住友不動産です。
住友不動産の大きな魅力は、保有する不動産の価値です。
賃貸等不動産の価値は約8.63兆円。
一方、時価総額は約3兆3,000億円という規模でした。
もちろん、保有不動産の価値と時価総額を単純比較するだけでは企業価値を正確に判断できません。
しかし、これだけ大きな不動産資産を保有していることを考えると、通常のPBRだけでは見えない価値が存在していることが分かります。
さらに、不動産から得られる安定したストック収入も魅力です。
営業利益の約7割をストック型の収入が占めるとされており、継続的な収益を生み出す事業基盤があります。
住友不動産について特に注目したいのが、修正BPSの成長です。
過去5年平均で約9.1%。
単純に「資産をたくさん持っている会社」というだけではなく、企業価値そのものが成長していることがポイントです。
さらに、長期固定金利による借入が大半であることも、不動産株を見るうえで重要なポイントになります。
日本では長期金利の上昇や日銀の利上げが続いており、不動産株にとって金利上昇は一般的には逆風です。
しかし、借入の多くが長期固定金利であれば、短期的な金利上昇の影響を受けにくくなります。
また、インフレによる賃料上昇の恩恵を受ける可能性もあります。
さらに、政策保有株の売却によって利益が上乗せされる可能性もあります。
こうした点を総合的に考えることで、「金利が上がっているから不動産株は全部ダメ」と単純化せずに企業ごとの価値を判断できます。
住友不動産について設定されている3年後の目標株価は9,174円。
2026年6月19日の終値が3,609円だったことを考えると、かなり大きな上昇余地を見込んでいることになります。
修正PBRは0.41倍。
2023年頃には1,600円前後で購入したとされており、すでに株価は2倍以上に上昇しています。
それでも、設定した目標株価にはまだ届いていません。
だからこそ売却せず、企業価値が株価に反映されるまで待つ。
これがシケモク投資家さんの「ほったらかし投資」の考え方です。
次に注目したいのが三菱地所です。
三菱地所といえば、東京・丸の内を中心とした巨大な不動産資産を保有しています。
賃貸等不動産の価値は約9.8兆円。
一方、時価総額は約4兆8,000億円。
こちらも保有する不動産価値と時価総額を比較すると、大きな差があります。
もちろん、ここから税金や負債などを考慮する必要があるため、単純に「9.8兆円-4.8兆円=5兆円の割安」と考えることはできません。
それでも、企業が持っている資産価値を考慮せずに株価だけを見ると、見落としてしまうものがあることは分かります。
三菱地所では、日本一高いビルとして注目されるTorch Towerが2028年5月に完成予定です。
完成すれば貸付面積が約30%拡大する見込みで、今後の収益力向上につながる可能性があります。
さらに、修正BPSの成長率は過去5年平均で約6.9%。
企業価値そのものも着実に増加しています。
3年後の目標株価は7,697円。
2026年6月19日の終値は4,050円でした。
こちらも現在の株価から大きな上昇余地を見込んでいます。
そしてもう一つ注目されているのが三井不動産です。
三井不動産が保有する賃貸等不動産の価値は約7.5兆円。
一方、時価総額は約4兆円。
こちらも企業が保有している不動産価値を考えると、単純な時価総額だけでは判断できない魅力があります。
三井不動産はオフィス、商業施設、住宅など、事業ポートフォリオのバランスが取れている点も特徴です。
さらに、2030年度に向けてEPS成長率8%以上、ROE10%以上を目標として掲げています。
つまり、
保有資産が大きい
だけではなく、
利益成長も狙っている
というところがポイントです。
3年後の目標株価は3,167円。
2026年6月19日の終値は1,509円でした。
こちらも2倍以上の上昇余地を見込んだ水準です。
株価が1,000円台で購入しやすいこともあり、個人投資家にとって比較的狙いやすい銘柄として考えられます。
ここまでの投資法を整理すると、シケモク投資家さんの投資哲学は大きく3つにまとめられます。
まず、
絶対に損をしないこと。
これは非常にシンプルですが、投資の本質ともいえる考え方です。
大きな損失を出してしまえば、元の資産に戻すだけでも大変です。
例えば資産が半分になれば、元に戻すには100%の上昇が必要になります。
だからこそ、最初から大きく損をする可能性をできるだけ減らす。
そのために、企業価値に対して十分に安い価格で買うわけです。
二つ目は、
効率よく資産を増やすなら集中投資。
という考え方です。
分散投資なら大きな損失を避けやすくなる一方で、1銘柄が大きく上昇したときの資産全体へのインパクトは小さくなります。
シケモク投資家さんは、自分が十分に理解して「割安だ」と判断した銘柄に資金を集中させることで、大きなリターンを狙います。
ただし、これは高度な企業分析があってこその戦略。
単純に「1銘柄に集中すれば資産が早く増える」と考えるのは危険です。
三つ目は、
不人気株を買うこと。
株価が大きく上昇している人気銘柄には、多くの投資家が注目しています。
その分、割安な価格で購入することは難しくなります。
一方、誰も見向きもしない不人気株には、企業価値に対して株価が安く放置されている銘柄が存在する可能性があります。
もちろん、人気がないこと自体が悪いわけではありません。
大切なのは、
「なぜ人気がないのか」
を調べることです。
一時的な理由で売られているだけなのか。
それとも、本当に企業の価値が落ちているのか。
この違いを見極めることが重要です。
さらに面白いのが、
「他人がすすめる株は無視する」
という考え方です。
これは一見すると矛盾しています。
他人の投資法を紹介しているこの記事も、ある意味では他人のすすめを聞いているわけですからね。
しかし、本当に重要なのは「誰かが買っているから自分も買う」という投資をしないことです。
自分で企業を調べ、自分なりの価値を計算する。
そして、その価値に対して十分に安い価格なら買う。
逆に、どれだけ有名な投資家がおすすめしていても、自分が割安だと思わなければ買わない。
これが本来の意味でしょう。
すべての業界を理解する必要はありません。
むしろ、自分が理解できない企業に投資するほうが危険です。
シケモク投資家さんも、自分の得意分野の企業だけを分析するという考え方を持っています。
半導体、金融、不動産、小売、ITなど、企業によってビジネスモデルはまったく違います。
だからこそ、自分が理解できる業界に絞る。
これは個人投資家にとっても非常に参考になる考え方です。
そして、おそらく最も難しいのが、
「23年に1度のチャンスを待つ」
という考え方です。
投資をしていると、どうしても今すぐ買いたくなります。
株価が上がっていれば、「乗り遅れたくない」と思う。
株価が少し下がれば、「今なら安いかもしれない」と思う。
しかし、本当に大きなチャンスは毎年やってくるわけではありません。
市場全体が大きく売られ、優良企業まで一緒に叩き売られる。
そんなときに、普段では考えられないほど割安な株が生まれることがあります。
そのため、日頃から監視銘柄をリストアップしておく。
そして、
「この会社がこの価格になったら買う」
という基準をあらかじめ作っておく。
これが暴落時の大きな武器になります。
暴落は恐怖です。
保有株が大きく下落すれば、誰でも不安になります。
しかし、割安株投資家にとっては、暴落こそ最大のチャンスになり得ます。
シケモク投資家さんの場合、大暴落が起きたときには、保有株の中で比較的下落していない銘柄を売却し、監視していた銘柄の中から、より割安になった株へ資金を移します。
つまり、
「現金を温存して暴落を待つ」のではなく、「持っている資産をより割安な資産へ乗り換える」
という考え方です。
これをスイッチングと考えることができます。
そのため、現金をほとんど持たず、フルインベストに近い状態になることもあります。
シケモク投資家さんの考え方の中でも、特に大胆なのが、給与収入のある会社員なら全財産を投資してもいいという考え方です。
毎月給与が入ってくるのであれば、生活費を確保したうえで、残った資金を投資に回す。
将来的にも給与収入が続くのであれば、現金を大量に保有する必要性は低いという考え方です。
確かに理屈としては分かります。
しかし、ここは個人の状況によって大きく変わる部分です。
教育費、住宅ローン、生活防衛資金など、近い将来に必要になるお金まで株式に投入してしまえば、暴落時に株を売らざるを得なくなる可能性があります。
また、給与収入があっても、株価が半分になったときに冷静でいられるかどうかは人によって違います。
したがって、シケモク投資家さんの考え方をそのまま真似するのではなく、自分の収入や支出、リスク許容度に合わせて考える必要があります。
ここまで見てくると、シケモク投資家さんの最大の武器は、修正PBRの計算方法でもリンチャートでもないように思います。
最大の武器は、
「待てること」
ではないでしょうか。
自分が計算した企業価値より株価が安い。
だから買う。
買った後に株価がすぐ上がらなくても気にしない。
企業のEPSやBPSが伸びている限り、企業価値が成長していくのを待つ。
そして、株価が自分の設定した目標株価に到達したら売る。
この考え方なら、毎日の株価を追いかける必要がありません。
もちろん、企業価値の前提が崩れた場合には話が変わります。
しかし、前提が変わっていないのであれば、株価が動かないこと自体を問題にしない。
これは、短期的な値動きに振り回されやすい投資家にとって、非常に参考になる考え方です。
360万円の借金。
親から600万円の借金。
資産マイナス700万円。
そこから資産17億円。
シケモク投資家さんの投資人生は、まさに波乱万丈です。
しかし、その投資法を見ていくと、決して「運だけで17億円になった」という話ではありません。
企業の資産価値を調べる。
不動産などの含み益を考慮する。
修正PBRで企業価値と株価を比較する。
EPSとBPSが成長しているか確認する。
そして、十分に安いところで買う。
買った後は、企業価値が株価に反映されるまで待つ。
非常に地味ですが、やっていることは一貫しています。
特に重要なのは、高値で人気株を追いかけるのではなく、不人気になった優良企業の価値を探すことです。
そして、暴落が起きたときこそチャンスと考えられるように、普段から監視銘柄を準備しておく。
これは集中投資をする人だけでなく、分散投資をしている人にも取り入れられる考え方でしょう。
株式投資では、「何を買うか」に注目が集まりがちです。
しかし、シケモク投資家さんの投資法を見ていると、
「どれだけ安く買えるか」
そして、
「買った後、どれだけ待てるか」
のほうが重要なのかもしれません。
誰もが欲しがる人気株を追いかけるのではなく、誰も見向きもしない「シケモク」の中から、本当に価値のある企業を探す。
そして、その価値が市場に認められる日まで、じっと待つ。
これが、シケモク投資家さんの投資哲学の核心なのではないでしょうか。